Банк России сохранил ключевую ставку на уровне 14% годовых. Решение совет директоров принял 23 октября 2026 года. Для покупателя квартиры в московской новостройке это значит, что заметного удешевления рыночной ипотеки в ближайшие месяцы не будет: ставка не выросла, но и сигнала о развороте вниз регулятор не дал.
Причина в устойчивом росте цен, который не замедляется. ЦБ оценивает его в 5–6% в пересчёте на год, инфляционные ожидания остаются высокими. Пока оба показателя не пойдут вниз, смягчение политики выглядит преждевременным.
Почему ставку оставили на месте
У инфляции есть структурная часть, которая плохо реагирует на дорогие деньги. Регулятор связывает её с временным сокращением производственных мощностей в отдельных отраслях: часть цен растёт не из-за избытка средств у покупателей, а из-за нехватки товаров и комплектующих.
Высокая ставка на такие цены действует медленно, потому что сжимает спрос, а не расширяет производство. Отсюда формулировка ЦБ про сдержанный рост совокупного спроса: без него устойчивая инфляция к цели не вернётся.
Дальнейшие решения регулятор привязывает к динамике инфляции, инфляционным ожиданиям и оценке рисков со стороны внутренних и внешних условий. Базовый сценарий предполагает среднюю ставку 12,5–13,5% годовых в 2027 году и возвращение инфляции к 4% на том же горизонте. Для частного решения о покупке из этого следует простая вещь: траектория вниз есть, но она пологая. Даже через год кредит будет стоить заметно дороже, чем в 2020–2021 годах, и рассчитывать на возврат прежних рыночных ставок в этом горизонте не приходится.
Что 14% годовых делают с ипотекой на новостройки
Ключевая ставка не переключает ипотечные программы напрямую. Банк привлекает деньги на рынке и у вкладчиков, поэтому ставка по кредиту зависит от стоимости фондирования и доходности государственных облигаций. Между решением ЦБ и новыми условиями проходит обычно от нескольких недель до пары месяцев.
Рыночная ипотека не дешевеет в день решения ЦБ, потому что банк уже привлёк деньги под старую цену и закладывает в ставку не текущий уровень ключа, а ожидания на весь срок кредита. Пока доходность длинных облигаций не снизится, конкуренция идёт размером первого взноса и скидкой от застройщика, а не процентом в рекламе.
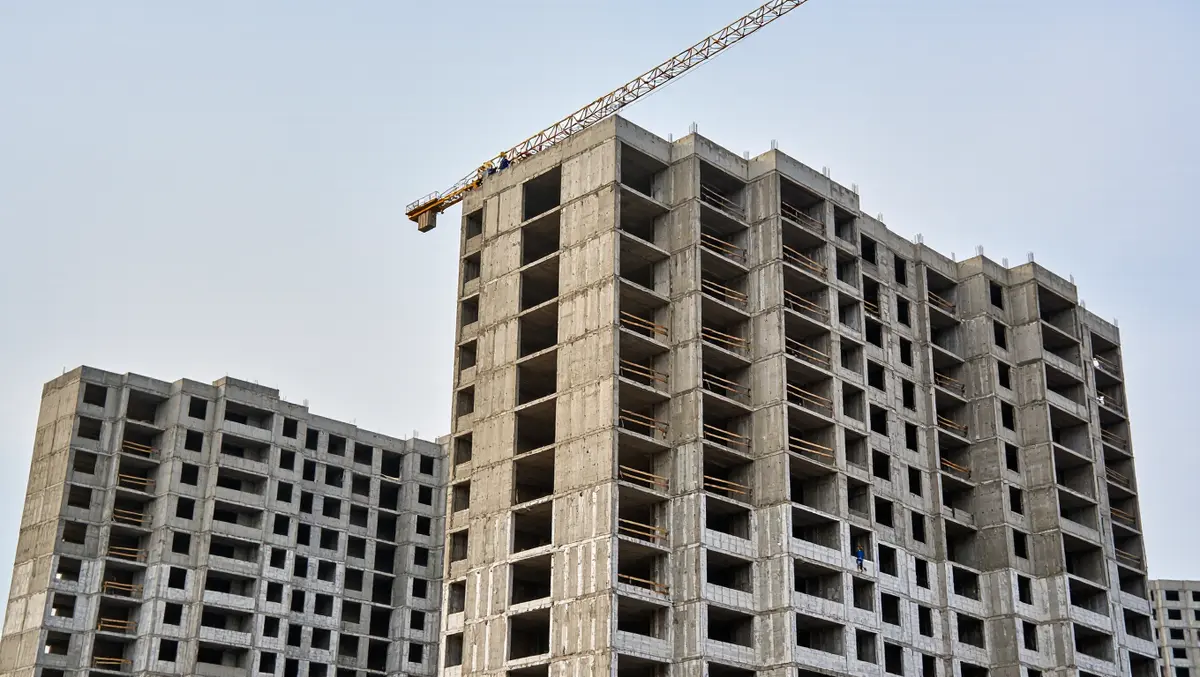
На московском рынке новостроек это видно по структуре сделок: чем выше рыночная ставка, тем больше покупок проходит через льготные и субсидированные программы, рассрочку и trade-in. Каждая схема переносит стоимость денег в другой элемент сделки — цену метра, первый взнос или график платежей.
| Ситуация | Что делать |
|---|---|
| Одобрение по рыночной ставке получено, покупка не срочная | Считать бюджет с запасом на два-три года платежей и не закладывать скорое рефинансирование в план |
| Подходит льготная программа с господдержкой | Уточнить в банке требования к заёмщику и состав семьи, сравнить с рыночным предложением по сумме переплаты |
| Застройщик предлагает сниженную ставку | Запросить цену той же квартиры без субсидии и сопоставить оба варианта по полной стоимости кредита |
| Покупка на один-два года с последующей продажей | Проверить, не привязана ли выгода к длинному графику: при досрочном погашении она часто исчезает |
Таблица нужна для проверки: любое предложение считается по сумме всех платежей за тот срок, на который квартиру действительно покупают. Для инвестиционной покупки на короткий горизонт субсидированная ставка часто проигрывает прямой скидке на метр.
Отдельная история — вклады. Пока ставки по депозитам близки к ключевой, накопление на первоначальный взнос приносит ощутимый доход, и это меняет математику ожидания: семья копит быстрее, чем дорожает квартира.
Где в субсидированной ставке спрятана переплата
Сниженная ставка от застройщика устроена так: банк выдаёт кредит по рыночной цене денег, разницу ему компенсирует девелопер. Компенсация не берётся из воздуха. Она закладывается в цену квартиры или сокращает скидку, доступную при обычной ставке.
Вторая ловушка связана со сроком. Кредит гасят досрочно, квартиру продают через несколько лет, и субсидия, рассчитанная на длинный график, оборачивается переплатой, которой при рыночной ставке и прямой скидке не было бы. Сравнивать предложения имеет смысл по сумме платежей за одинаковый период владения.
Требования к заёмщику по таким программам часто жёстче: выше первый взнос, обязательна страховка, доход подтверждают полным пакетом документов. Выясняется это на одобрении, когда деньги уже внесены в бронь, а возврат зависит от условий договора с застройщиком.
Стоит ли откладывать покупку до смягчения политики
Выигрыш от более низкой ставки нужно сопоставить с тем, что за время ожидания произойдёт с ценой квартиры и с расходами на аренду. В Москве аренда однокомнатной квартиры обходится в сумму, сопоставимую с частью ипотечного платежа, и эти деньги не возвращаются.
Ожидание оправдано в другой ситуации: покупка не срочная, первоначальный взнос небольшой, доход нестабилен, а работа зависит от отрасли, которую задевает охлаждение экономики. Тогда смысл не в ставке, а в подушке безопасности.
Подгонять личный бюджет под прогноз регулятора — плохая идея: ЦБ сам оговаривает, что будущие решения зависят от динамики инфляции и рисков. Нагрузку считают по текущей ставке, без надежды на скорое рефинансирование. При спорной ситуации график платежей стоит обсудить с финансовым консультантом, а не с менеджером отдела продаж.
С чего начать после решения ЦБ
Условия на этой неделе не изменились, зато появилось время подготовиться к следующему пересмотру. Пока банки уточняют собственные ставки, имеет смысл привести в порядок документы и получить несколько одобрений, зафиксированных на срок действия решения.
- Посчитать платёж по текущей ставке и проверить, что он проходит при доходе, урезанном на треть, — так виден запас прочности.
- Запросить одобрение в двух-трёх банках: при высокой ключевой ставке разница в условиях между ними бывает существеннее, чем в рекламных баннерах.
- Заказать полную стоимость кредита по обоим вариантам, с субсидией и без, и сравнить итоговую сумму.
- Уточнить у застройщика, что будет с ценой квартиры при отказе от субсидированной ставки и сохраняется ли скидка при досрочной оплате.
Начинать разумно с расчёта полной стоимости кредита по конкретной квартире, а не с мониторинга заголовков о ставке: следующее решение совета директоров изменит один параметр, а условия договора и цена метра останутся в силе. Ближайший шаг — выгрузить ПСК по выбранной лотации и проверить, влезает ли платёж в бюджет при доходе, урезанном на треть.