
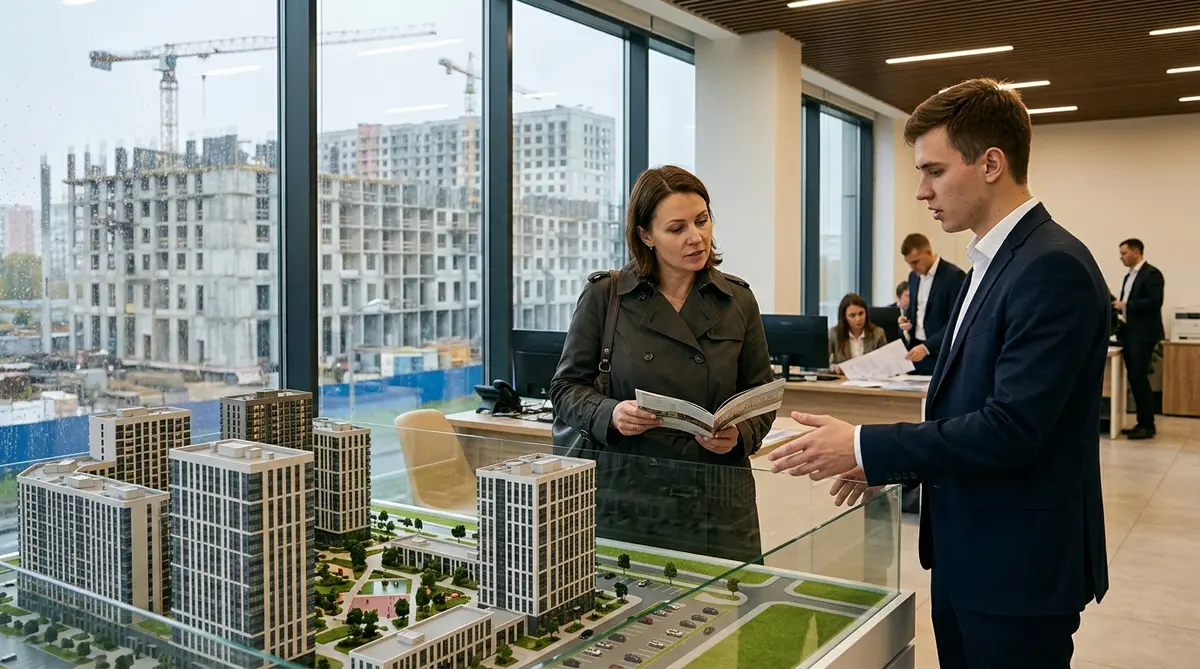
Почему цены на новостройки Москвы пошли вниз
Второй месяц подряд средняя стоимость квадратного метра в новостройках Москвы снижается. Это не сезонное колебание и не разовая акция одного застройщика, а устойчивый тренд, который затронул как массовый сегмент, так и отдельные проекты бизнес-класса. По данным аналитических сервисов, отслеживающих реальные цены сделок, падение составляет от 1,5% до 3% в месяц в зависимости от округа и стадии строительной готовности.
Главная причина — перекос спроса и предложения. За последние два года на рынок вышло много новых корпусов, а число покупателей, готовых оформлять ипотеку на текущих условиях, заметно сократилось. Банки повысили ставки по рыночным программам, а льготные условия стали менее доступными. В итоге девелоперы оказались перед выбором: держать цены и терять темпы продаж или корректировать стоимость, чтобы поддерживать cash flow и выполнять обязательства перед банками по проектному финансированию.
Снижение не равноценно падению во всех проектах. Где-то корректировка достигает 10–12% от пиковых значений прошлого года, где-то девелоперы маскируют скидки под акции, субсидирование ипотеки или подарки в виде парковочных мест и кладовых. При этом официальные прайс-листы часто остаются прежними, поэтому покупателю важно смотреть не на рекламные цифры, а на реальные условия сделки.
Какие квартиры дешевеют быстрее всего
Анализ структуры спроса показывает, что сильнее всего снижение коснулось квартир с неудачными характеристиками: первые и последние этажи, видовые компромиссы, окна во двор-колодец, маленькие кухни. Такие лоты продаются дольше, и застройщики готовы давать по ним наибольшие дисконты. Одновременно падают цены на переуступки от частных инвесторов, которые купили квартиры на пике и сейчас пытаются выйти из вложений до ввода дома в эксплуатацию.
В массовом сегменте (комфорт и эконом) средняя стоимость снижается быстрее, чем в бизнес-классе. Причина проста: основная аудитория таких проектов — покупатели с ипотекой, и именно они сильнее всего реагируют на рост ставок. В премиальном сегменте падение менее выражено, но там и объём предложения небольшой, а сделки чаще проходят с привлечением собственных средств.
Географически наиболее заметная коррекция наблюдается в районах с высокой концентрацией новостроек — это Некрасовка, Северный, частично Коммунарка и районы за МКАД в Новой Москве. В старых границах Москвы, где предложение ограничено, снижение цен меньше, но и там отдельные жилые комплексы идут на уступки.
Почему официальные цены не отражают реальную ситуацию
Средняя цена квадратного метра в прайс-листах может не снижаться или снижаться незначительно, в то время как фактические суммы сделок падают. Девелоперы используют разные инструменты, чтобы не портить статистику: увеличивают размер скидки при 100% оплате, включают в стоимость опции, которые потом засчитываются как бонус, субсидируют ипотечную ставку за счёт повышения цены договора.
Классическая схема выглядит так: базовая цена остаётся, но покупателю предоставляют сертификат на отделку, паркинг или кладовую. Формально цена квадратного метра не меняется, а фактическая нагрузка на бюджет покупателя снижается. Поэтому при анализе рынка стоит ориентироваться на среднюю стоимость реальных сделок по данным Росреестра и на индексы аналитических центров, которые учитывают не только прайсы, но и дисконты.
Ещё один маркер — количество квартир, выставленных на продажу от собственников на вторичном рынке в домах, которые только что сданы. Если такой объём растёт, это говорит о том, что инвесторы не могут продать квартиры по желаемой цене и готовы уступать. Для покупателя это возможность найти вариант ниже рыночного, но с рисками, связанными с переуступкой.
Что происходит с ипотекой и как это влияет на цены
Ключевой фактор, сдерживающий спрос, — высокая рыночная ставка по ипотеке. При ставке 17–20% годовых ежемесячный платёж за квартиру стоимостью 12 миллионов рублей при первоначальном взносе 30% превышает 130 тысяч рублей. Такую нагрузку может позволить себе ограниченное число семей. Льготные программы, такие как семейная ипотека, доступны не всем, а их условия ужесточились в 2025 году.
Несмотря на рост ставок, застройщики не могут бесконечно снижать цены: себестоимость строительства продолжает расти из-за удорожания материалов и логистики, а требования банков по проектному финансированию не позволяют работать в убыток. Выходом становятся совместные программы с банками, где ставка субсидируется на первые годы кредита. Например, застройщик компенсирует банку разницу между рыночной и сниженной ставкой, а стоимость квартиры при этом не падает, но для покупателя платёж оказывается ниже.
На практике такие субсидии чаще всего означают, что цена квартиры включает завышенную на 5–7% стоимость. Если посчитать переплату за весь срок кредита, дисконт по ставке может оказаться не таким выгодным, как кажется. Поэтому при покупке с субсидированной ипотекой стоит просчитать два сценария: с учётом субсидии и по рыночной ставке с торгом за наличные.
Стоит ли сейчас покупать квартиру в новостройке
Для покупателей, которые планируют жить в квартире сами и имеют значительную сумму собственных средств, текущая ситуация открывает возможности для торга. В ряде жилых комплексов реально получить скидку 8–12%, особенно на корпуса, которые сдаются через полгода-год. Застройщики заинтересованы в быстром закрытии сделок до ввода дома, поэтому готовы обсуждать индивидуальные условия.
Хуже ситуация для тех, кто рассчитывает на льготные программы и имеет небольшой первоначальный взнос. При высокой рыночной ставке и ограниченном выборе субсидированных опций такие покупатели платят больше за счёт удорожания самого кредита. Здесь важно внимательно сравнивать полную стоимость приобретения с учётом всех процентов и страховок.
Инвестиционные покупки с целью перепродажи через год-два сейчас крайне рискованны. Если ставки не снизятся, а цены продолжат падать, доходность может оказаться отрицательной с учётом затрат на обслуживание кредита и налогов. Более безопасная стратегия — поиск квартир от инвесторов, которые готовы уступить 15–20% от первоначальной цены для быстрого выхода. Но такие сделки проходят с полной оплатой или с одобрением ипотеки на вторичное жильё, что не всегда просто.
Типичные ошибки при покупке падающего актива
Первая и самая распространённая ошибка — ловить дно. Никто не знает, когда именно прекратится снижение, и попытки угадать момент часто приводят к тому, что желаемые варианты заканчиваются. Если локация и планировка подходят, а дисконт от первоначальной цены составляет 10% и более, это уже сильный аргумент для сделки.
Вторая ошибка — не проверять юридическую историю проекта. Снижение цен иногда вызвано не только рыночной конъюнктурой, но и проблемами застройщика: задержкой сроков, сменой подрядчиков, претензиями от банка. Перед покупкой важно убедиться, что разрешительная документация в порядке, а финансовое состояние компании не вызывает вопросов. Помогут проверка реестра проблемных объектов, финансовой отчётности и количество уже сданных домов этой компанией.
Третья ошибка — покупать квартиру без учёта её ликвидности на будущее. Если в доме большая доля студий и однокомнатных квартир, после сдачи на рынок вторички выйдет много похожих предложений, и перепродать такую квартиру без потери будет сложно. Лучше выбирать варианты, которые сохранят конкурентоспособность: с рациональной планировкой, нормальной кухней и адекватным количеством комнат.
Какие районы Москвы поддерживают цены лучше
Минимальное снижение отмечено в районах со сложившейся инфраструктурой и ограниченным объёмом нового строительства — это Хамовники, Арбат, Замоскворечье, частично Пресненский и Тверской районы. Там средняя цена квадратного метра почти не изменилась из-за уникальности предложения. Но и входной бюджет в такие проекты — от 40 миллионов рублей, что недоступно большинству покупателей.
В более демократичных локациях — Митино, Северное Бутово, Солнцево, Ясенево — снижение умеренное, около 2–4% от пиковых значений. Хорошая транспортная доступность и наличие метро в пешей доступности создают стабильный спрос, который поддерживает цены. В Новой Москве, где предложение огромно, конкуренция за покупателя выше, и скидки могут достигать 15%, особенно в проектах с долгой реализацией.
Таблица ниже показывает примерный уровень коррекции по сегментам и локациям. Обратите внимание, что данные усреднённые, реальные предложения варьируются.
| Локация | Сегмент | Среднее снижение за 2 месяца | Вероятность торга |
|---|---|---|---|
| Старая Москва (в пределах МКАД) | Комфорт | 3–5% | Высокая |
| Старая Москва (в пределах МКАД) | Бизнес | 1–2% | Средняя |
| Новая Москва и за МКАД | Комфорт | 5–8% | Очень высокая |
| Центр города | Бизнес/премиум | 0–1% | Низкая |
Чего ждать до конца года экспертам
Тенденция к снижению, вероятнее всего, сохранится до тех пор, пока ключевая ставка ЦБ не начнёт заметно снижаться. Банк России пока не даёт сигналов о скором смягчении денежно-кредитной политики, поэтому доступность ипотеки останется под давлением. При этом девелоперы не могут бесконечно снижать цены — себестоимость строительства ежегодно растёт на 10–12%, а земельные участки в Москве не дешевеют. Возможен сценарий, при котором цены стабилизируются на уровне 5–8% ниже пиковых значений, а дальнейшее падение будет компенсировано ростом числа акций и рассрочек.
Для девелоперов с высокой долговой нагрузкой и большим объёмом нераспроданных квартир риск вынужденных скидок выше. Некоторые компании уже объявили о переносе стартов новых очередей, чтобы не увеличивать предложение на падающем рынке. Это может поддержать цены в среднесрочной перспективе, но не сейчас.
«Мы наблюдаем классическое охлаждение рынка после периода перегрева. Оно продлится, скорее всего, до конца года, однако масштабного обвала ждать не стоит: строительная отрасль слишком важна для экономики, а системообразующие застройщики имеют поддержку банков.»
Из обзора рынка недвижимости, 2025
Покупателям, которые не ограничены по времени, можно посоветовать не торопиться, но и не откладывать решение на полгода — хорошие лоты с дисконтом разбирают быстро. Если нужна квартира к конкретному сроку (например, к рождению ребёнка или переезду), текущее снижение — удобный момент для переговоров, особенно по корпусам, которые должны сдаться в ближайшие 12 месяцев.
Как правильно выбрать квартиру в условиях снижения цен
Первое, что нужно определить, — бюджет и максимальный допустимый ежемесячный платёж. Исходя из этих цифр легко отфильтровать районы и жилые комплексы. Не берите в расчёт максимальную доступную сумму, которую одобряет банк, — оставьте запас на случай потери доходов. Правило финансовой безопасности: платёж по ипотеке не должен превышать 30–35% совокупного дохода семьи.
Второе — тщательно проверьте застройщика. Посмотрите, как давно компания работает на рынке, сколько домов ввела в эксплуатацию, с какими банками сотрудничает, нет ли судебных исков о взыскании задолженности. Федеральные и городские реестры проблемных объектов находятся в открытом доступе. Также изучите отзывы покупателей предыдущих очередей — насколько качественно выполнена отделка, соблюдены ли сроки благоустройства.
Третье — выберите квартиры, которые имеют наилучшие перспективы перепродажи в будущем. Это угловые секции, квартиры с окнами на две стороны, с кухней от 12 квадратных метров, в домах с закрытым двором. В условиях, когда на рынке много однотипных студий, именно такие характеристики будут выделять вариант и позволят продать его позже без дисконта.
Способы сэкономить дополнительно
Помимо прямой скидки, стоит рассмотреть нестандартные способы снижения стоимости. Например, квартиры в корпусах, которые ещё не вышли на финальную стадию отделки, часто продаются дешевле — застройщик закладывает в цену риск задержки. Если сдача запланирована через полтора года, дисконт может составлять 10–15% по сравнению с готовым жильём. Но нужно трезво оценить свою готовность ждать и возможные колебания ставок.
Ещё один вариант — покупка машино-места в подарок. В центре города место в паркинге стоит 2–3 миллиона рублей, и если застройщик включает его в сделку без увеличения цены квартиры, это ощутимая экономия. Аналогично работают кладовые и лоджии, которые обычно не входят в метраж квартиры. В некоторых ЖК можно получить скидку за быстрый выход на сделку — например, 3–4% при оформлении договора в течение двух недель.
Не стоит забывать о торге: в нынешних условиях даже на официально зафиксированную цену можно просить дополнительный дисконт. Отдел продаж заинтересован в выполнении плана, и менеджер может согласовать скидку в 2–3% сверх прайса, если квартира давно ждёт покупателя. Подготовьте аргументы: ссылайтесь на высокие ставки по ипотеке и наличие аналогичных предложений в соседних домах.
Юридические аспекты при покупке со скидкой
Когда застройщик даёт большую скидку, в договоре могут появиться неочевидные условия. Внимательно читайте пункты о сроках передачи квартиры и ответственности за их нарушение. Если скидка оформляется как уменьшение цены договора, это не создаёт проблем. Но если застройщик предлагает «кешбэк» отдельным соглашением, повышая цену в основном договоре, могут возникнуть сложности с возвратом денег при банкротстве.
Проверьте, нет ли в договоре условия о том, что при одностороннем отказе покупателя скидка не сохраняется. В некоторых проектах при расторжении сделки по инициативе клиента застройщик возвращает только часть уплаченной суммы без учёта скидки. Желательно получить письменное подтверждение того, что все бонусы закреплены за конкретной квартирой и не зависят от выполнения дополнительных условий.
Если планируется покупка в ипотеку, убедитесь, что банк одобряет именно эту квартиру и застройщика. Некоторые банки исключают из кредитования объекты с высокой степенью готовности или строящиеся с привлечением средств по эскроу-счетам, а для отдельных компаний могут быть повышенные требования к первоначальному взносу. Сверьте условия в нескольких банках — разница в ставках и переплате может составлять сотни тысяч рублей.
Что выгоднее: готовая новостройка или квартира до сдачи
Готовая новостройка избавлена от рисков задержки, её можно осмотреть лично, а иногда даже заехать сразу после покупки. Но цена готовых квартир обычно на 10–15% выше, чем на этапе котлована. Для покупателей в ипотеку значимым плюсом будет возможность не платить аренду во время ожидания — если сейчас вы снимаете жильё, ипотечный платёж начинает действовать сразу
Квартира на стадии строительства выигрывает в цене, но требует точного расчёта полной стоимости с учётом аренды на время стройки. Если сдача дома ожидается через год, и вы снимаете квартиру за 60 тысяч рублей в месяц, переплата за съём составит 720 тысяч. Это может свести на нет первоначальный дисконт от застройщика. Поэтому выгодность того или иного варианта зависит от вашего жилищного положения и финансовых возможностей.
Тактика для тех, кто готов ждать и выбирать
Одна из лучших стратегий в условиях снижения цен — мониторить предложения на переуступке от частных инвесторов. Такие варианты появляются на вторичном рынке недвижимости в домах за 2–3 года до сдачи. Инвесторы, которые участвовали в долевом строительстве, часто готовы уступать до 20%, лишь бы вернуть вложенные деньги без потерь для собственного бюджета. Для покупателя это шанс приобрести квартиру в том же ЖК, что и у застройщика, но дешевле.
Важно проверить, не находится ли дом в залоге у банка, и получить согласие застройщика на переуступку. Обычно застройщик берёт комиссию за такое согласование, но иногда её можно снизить. Расходы на переуступку в итоге могут оказаться меньше, чем выигрыш от цены, поэтому считайте всё до копейки.
Ещё одна рекомендация — не ограничиваться первым жилым комплексом, который понравился. Сравните цены на аналогичные квартиры в двух-трёх районах. Снижение в разных домах идёт неравномерно, и в соседнем проекте квартиру той же площади можно купить значительно дешевле из-за неудачного выхода новых корпусов.
Ключевые выводы и прогноз для покупателя
Снижение цен на новостройки Москвы — естественная реакция рынка на сокращение доступного спроса и насыщение предложением. Для конечного покупателя это скорее позитивный сигнал: появляется реальный торг, застройщики идут на уступки, выгодные варианты можно найти почти в любом районе. Однако необходимо сохранять трезвый расчёт и не гнаться за дисконтом в ущерб качеству и надёжности застройщика.
Прежде чем принимать решение, просчитайте общую стоимость покупки с учётом ипотечных платежей за весь срок кредита, страховки и возможного падения цен в будущем. Если квартира покупается для собственного проживания и застройщик имеет устойчивую репутацию, сегодняшние условия — одни из лучших за последние пару лет. Инвестиционная покупка сейчас требует осторожности: доходность может быть сомнительной, если учитывать расходы на кредит и налоги.
Рынок, вероятно, останется в диапазоне умеренного снижения до стабилизации ключевой ставки. Внимательно следите за ежемесячной статистикой цен и предложений, но не ждите радикального обвала. Как правило, девелоперы корректируют цены плавно, чтобы не разрушить доверие покупателей. Если подходящий вариант попадается уже сейчас — с адекватной ценой и в нормальном проекте, — лучший момент для покупки может быть именно в этой неопределённости, когда конкуренция между покупателями низкая.
«Не бывает неправильного времени для покупки правильной квартиры, если цифры сходятся и вы готовы жить в этом доме не один год. Рыночные циклы приходят и уходят, а потребность в собственном жилье — постоянна.»
Комментарий практикующего риелтора
Учитывайте, что скидки и спецпредложения в ближайшее время будут распространяться на самые неходовые лоты. Для таких квартир снижение будет продолжаться, но продать их в дальнейшем будет сложнее. Вкладывайте деньги в то, что легко продать, а не в то, что легко купить со скидкой.
