
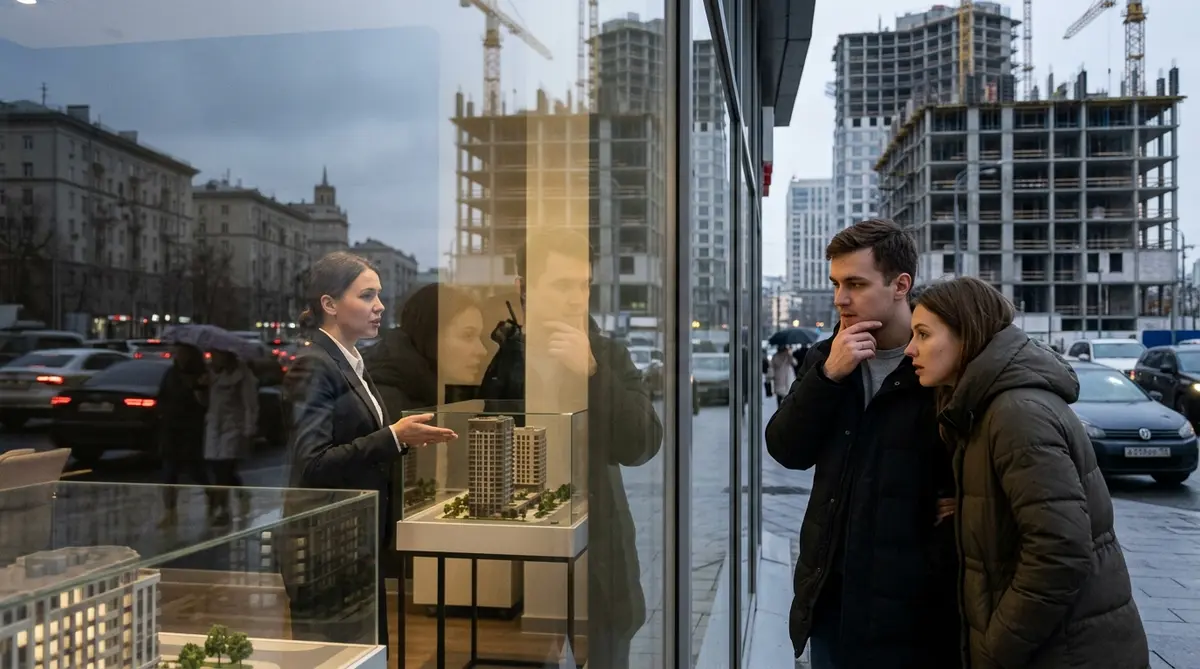
Почему доступных новостроек в Москве меньше
Ситуация на рынке новостроек столицы за последний год заметно изменилась. Предложение жилья эконом- и комфорт-класса сократилось, в то время как цены на оставшиеся объекты продолжают расти параллельно снижению покупательской активности. Это противоречие объясняется комплексом факторов, которые важно понимать тем, кто планирует покупку квартиры в Москве в ближайшее время.
Начнём с главного: доступных вариантов действительно стало меньше. Речь не только о высокой стоимости квадратного метра, но и о структуре предложения. Застройщики постепенно выводят на рынок меньше проектов с небольшими квартирами, а те лоты, что выходят, часто реализуются ещё на этапе котлована. При этом текущий спрос со стороны покупателей с ограниченным бюджетом не поспевает за ценой — закредитованность населения растёт, а ипотека становится менее доступной.
Что сжимает предложение
Основной фактор — переход застройщиков на проектное финансирование через эскроу-счета. Это удорожает стоимость строительства, снижает гибкость девелоперов и заставляет их закладывать в цену будущие финансовые издержки. Многие компании сознательно сузили линейку бюджетных квартир в пользу форматов бизнес-класса, где маржинальность выше.
Кроме того, подорожание стройматериалов и рабочей силы после 2020 года не прекращалось. Себестоимость возведения квадратного метра в Москве выросла примерно на 30–40% относительно докризисных уровней, что напрямую отражается на ценах предложения. Застройщикам невыгодно продавать жильё по старым ценам даже при падающем спросе — они предпочитают придерживать лоты либо выводить проекты в локациях с меньшими издержками, за МКАД.
Отдельно стоит отметить переход на электронную регистрацию сделок и изменение правил ипотечного кредитования — это добавило бюрократических барьеров, но главный эффект оказал отказ от субсидированных программ. Например, окончание массового льготного ипотечного кредитования в середине 2024 года существенно сократило число покупателей, которые могли бы позволить себе новостройку. После этого спрос переориентировался на вторичный рынок или ушёл в ожидание.
Почему при падении спроса цены не снижаются
Иллюзия, будто сокращение спроса автоматически ведёт к удешевлению, не находит подтверждения на московском рынке. Дело в том, что девелоперы уже понесли затраты на подготовку проектов и обязательства перед банками. Резкое снижение цены на один объект спровоцировало бы пересмотр стоимости активов во всём портфеле, чего компании избегают.
Вместо прямого удешевления используют инструменты рассрочки, субсидированных ставок от застройщика, кешбэков и опций переуступки. Таким образом сохраняется номинальная цена в рекламе, но реальная платёжеспособность покупателя учитывается через гибкие схемы. Тем не менее таких схем достаточно только для ограниченного числа лотов, и они не решают проблему системного сокращения доступного жилья.
На вторичном рынке ситуация слегка иная: продавцы, которые купили квартиры до 2020 года, могут снижать цены без особых потерь, поэтому часть покупателей из новостроек перетекает туда. Но вот среди новостроек ощутимой коррекции почти нет — предложение замёрзло, сделки единичны, и диспропорция между ценой и платёжеспособным спросом только углубляется.
Какие варианты реально остаются у покупателя
Для тех, кто не гонится за статусом жилья в пределах ТТК или Садового кольца, ещё есть ниши:
- Новостройки комфорт-класса в районах за МКАД, включая Новую Москву — там цены на 15–25% ниже средних по старой Москве.
- Проекты на начальной стадии строительства с фиксацией стоимости квартиры на момент старта продаж — правда, нужно иметь высокий первоначальный взнос.
- Акции и спецпредложения от застройщиков, связанные с демонстрационными квартирами, невостребованными планировками или последними лотами в пуле.
- Альтернатива — покупка комнаты в коммуналке или малогабаритной студии на вторичном рынке для последующей продажи и переезда в новую квартиру.
Каждый из этих вариантов имеет ограничения. За МКАД — транспортная доступность и социальная инфраструктура, хотя в Новой Москве её подтягивают активно. На раннем этапе — риски задержки сроков строительства и ухудшения финансового положения девелопера. Акционные лоты всегда имеют неприглядные особенности в виде неудачной геометрии или выхода окон на шумную магистраль.
Стоит проверить и новостройки соседних городов — Химок, Мытищ, Реутова, Люберец. Метро или МЦД при современном уровне развития меняют представление о времени на дорогу до центра. Цены там до сих пор могут быть на 30% ниже московских при сравнимой удалённости от МКАД.
Портрет покупателя и его реальное поведение
На сегодняшний день средний покупатель новостройки в Москве — это семейная пара или одинокий специалист с доходом от 150–180 тысяч рублей в месяц на человека. Им доступна квартира стоимостью до 10–12 миллионов рублей с ипотекой под 17–20% годовых при условии первоначального взноса 30% и более.
Таких людей всё меньше из-за экономической стагнации и неуверенности в завтрашнем дне. Многие предпочитают отложить сделку на год-два, арендуя жильё и наблюдая за динамикой цен. Часть рассматривает покупку вскладчину с родственниками, другие используют инструмент покупки квартиры на стадии котлована с целью перепродажи после ввода дома.
Однако именно падение спроса создаёт парадоксальные возможности для тех, кто готов действовать. Конкуренция между редкими покупателями позволяет торговаться до 5–10% от первоначальной цены, выбивая дополнительные опции — кладовку, машиноместо или закрытую переуступку. Юристы советуют фиксировать такие договорённости письменно в предварительном договоре.
Неочевидные риски текущего момента
Главный риск — это недострой. Если девелопер останется без продаж в течение длительного времени, его финансовая устойчивость может быть подорвана, несмотря на эскроу-счета. Счета защищают деньги дольщиков, но не гарантируют завершение строительства с прежним качеством. Банк продолжит финансирование только при подтверждении целевого расходования средств.
Второй риск — переоценка будущей ликвидности квартиры. Даже купив сейчас новостройку со скидкой, через 3–5 лет при выходе на вторичный рынок её цена может оказаться ниже стоимости ремонта, если экономическая ситуация усугубится. Поэтому важно оценивать не только текущую цену, но и перспективы района — наличие строящихся станций метро, рабочих мест и социальных объектов.
Третий момент — юридические изменения. Планируется ужесточение контроля за объявлением цен застройщиками, но пока реклама может вводить в заблуждение, указывая минимальную цену до повышения. Нужно внимательно сравнивать полные стоимости с учётом отделки, кладовых и паркинга.
Как не ошибиться при выборе жилья в текущей ситуации
Перед тем как принимать решение, стоит провести собственный анализ.
| Критерий | Предпочтительно | Стоит избегать |
|---|---|---|
| Срок сдачи | Дом уже построен, либо до 1,5 года | Свыше 3 лет — риск высокой инфляции стоимости |
| Репутация застройщика | Более 5 реализованных проектов | Молодые компании без истории |
| Ипотека | Аккредитация банков, наличие субсидий | Эксклюзивные ставки от застройщика без проверки |
| Расположение | Пешая доступность метро до 15 мин | Только автобус, если нет планов на авто |
Не стоит ожидать повторения бума 2020–2021 годов, когда новостройки дорожали на 20% в год. Скорее, рынок придёт к умеренному росту 5–8% в пределах уровня официальной инфляции при условии снижения ключевой ставки. Поэтому покупка для личного проживания остаётся разумной, если ежемесячный платёж по ипотеке не превышает 30% совокупного дохода семьи и есть финансовая подушка на 6–12 месяцев обслуживания кредита.
